Was, wenn du morgen nicht mehr an dein Geld kommst?
Aktualisiert am:
Aus dem Original übersetzt; Zahlen und Quellen wurden beibehalten. Original lesen →
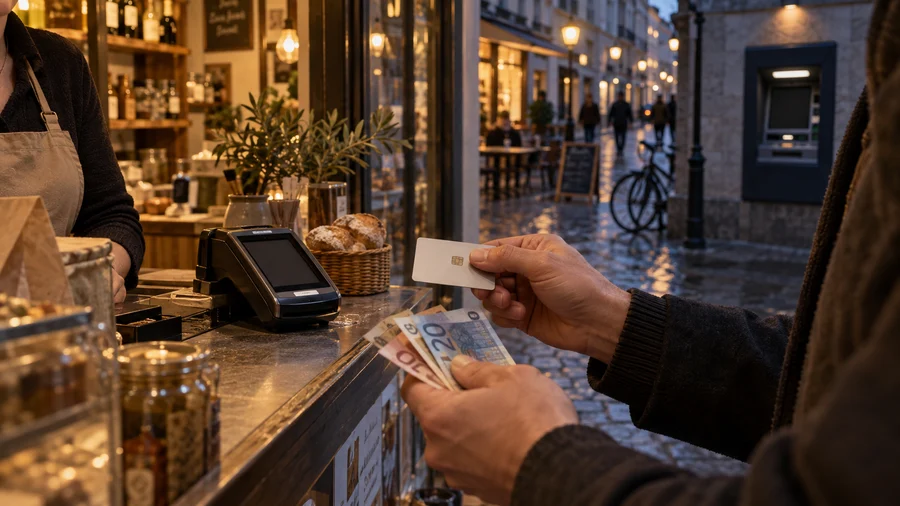
Du stehst mit Lebensmitteln für deine Familie an der Supermarktkasse. Das Terminal lehnt die Karte ab. Die Banking-App meldet: keine Verbindung. Draußen funktioniert auch der Geldautomat nicht. Du hast Geld, kommst aber nicht daran.
Dahinter müssen weder Krieg noch eine gescheiterte Bank stecken. Eine Strom-, Internet- oder Zahlungsstörung kann Alltagsgeld vorübergehend unbrauchbar machen. Entscheidend ist dann nicht der Kontostand, sondern womit du heute noch bezahlen kannst.
Dieser Unterschied wird wichtiger, je öfter wir mit Handy oder Karte bezahlen. Was funktioniert, wenn digitale Zahlungen ausfallen? Lösen Bitcoin oder der künftige digitale Euro das Problem?
Eine Zahlungsstörung ist keine Bankenpleite
Kann die Kasse keine elektronischen Zahlungen verarbeiten, kann dein Guthaben weiterhin sicher auf dem Konto liegen. Nur der Weg zum Geschäft ist gestört. Ursache können Terminal, Verbindung, Zahlungsabwickler, Bank oder größere Infrastrukturteile sein. Selbst eine funktionierende Karte hilft wenig, wenn dem Geschäft der Strom fehlt.
Ein Bankausfall ist ein anderes Szenario. In der EU schützen Einlagensicherungssysteme grundsätzlich gedeckte Bankeinlagen bis 100.000 Euro pro Person und Bank beziehungsweise den Gegenwert in Landeswährung. Dieser Schutz greift beim Ausfall einer Bank; er ermöglicht keine sofortige Zahlung an der Kasse während einer vorübergehenden Netzstörung. Quelle 1
Wer nicht an sein Geld kommt, sollte daher zuerst unterscheiden: Ist das Geld gefährdet oder nur der Zugang vorübergehend gestört?
Warum Bargeld plötzlich strategisch wird
Ein Geldschein muss nicht erst ein Zahlungsnetz durchlaufen. Die EZB bezeichnet Bargeld deshalb als wichtiges, widerstandsfähiges Zahlungsmittel in Krisen. Elektronische Systeme können ausfallen, während eine physische Zahlung möglich bleibt. Quelle 1
Bargeld funktioniert dennoch nicht überall in jeder Notlage. Das Geschäft muss offen sein, Waren müssen vorhanden sein und der Händler Bargeld annehmen sowie Wechselgeld haben. Kleine Scheine und Münzen sind deshalb praktischer als nur ein großer Schein.
In den Niederlanden empfehlen De Nederlandsche Bank und das dortige Zahlungsverkehrsforum für die ersten 72 Stunden rund 70 Euro je Erwachsenen und 30 Euro je Kind in bar sowie mehrere Zahlungsmöglichkeiten. Das ist ein niederländischer Richtwert, keine einheitliche europäische Regel. Haushaltsgröße und örtliche Preise beeinflussen den Bedarf ebenfalls. Quelle 1
Wann funktionieren Karte, Handy und zweites Bankkonto noch?
Eine zweite Bank oder zusätzliche Karte kann helfen, wenn nur eine Bank oder ein Kartennetz Probleme hat. Bei regionalem Stromausfall oder großflächigem Internetausfall hilft sie womöglich nicht. Handyzahlungen benötigen funktionierende Geräte und Systeme; eine weitere App auf demselben Handy ist daher nicht automatisch ein unabhängiger Ersatzweg.
Es geht um unterschiedliche Zugangswege. DNB empfiehlt neben Bargeld mehrere Zahlungsmittel, etwa Debitkarte und Handy mit Banking-App. Das verteilt Abhängigkeiten bei kleineren Störungen, garantiert aber nichts bei umfassenden Ausfällen. Quelle 1
| Zahlungsmittel | Kann helfen, wenn | Grenze bei großer Störung |
|---|---|---|
| Bargeld | Karten- oder Netzzahlungen ausfallen | Geschäfte müssen geöffnet sein und Bargeld annehmen |
| Zweite Bankkarte | Eine Bank oder ein Kartendienst ausfällt | Große Strom- oder Netzausfälle können beide treffen |
| Mobile Zahlung | Die Karte fehlt, digitale Infrastruktur aber funktioniert | Handy, Terminal und beteiligte Systeme müssen funktionieren |
| Bitcoin | Werte digital über Grenzen übertragen werden sollen | Verbindung, Akzeptanz und Preisstabilität sind unsicher |
| Digitaler Euro | Geplantes künftiges digitales Offline-Zahlungsmittel | Noch nicht für die Öffentlichkeit verfügbar |
Rettet Bitcoin dich, wenn Banken und Terminals ausfallen?
Bitcoin bietet unter bestimmten Umständen einen anderen Weg zum Aufbewahren oder Übertragen von Werten. Das kann grenzüberschreitend oder bei erhaltenem Zugang zur eigenen Wallet relevant sein. Die Transaktion muss jedoch letztlich das Netzwerk erreichen. Auch offline signierte Transaktionen werden erst bei wieder verfügbarer Verbindung übertragen. Quelle 1
Dann bleibt die praktische Frage: Wer nimmt Bitcoin für Brot, Medikamente oder Transport? Musst du erst über eine Börse verkaufen und Euro auf ein Bankkonto überweisen, bist du erneut von Infrastruktur abhängig. Zudem kann der Kurs gerade dann stark schwanken, wenn du einen festen Betrag brauchst.
Bitcoin kann Wertübertragungen ergänzen. Bei lokalen Strom- oder Zahlungsstörungen ist er kein verlässlicher Ersatz für sofort ausgebbares Geld. Mehr zur Rolle in Konflikten im Artikel Bitcoin im Krieg.
Wird der digitale Euro Offline-Zahlungen ermöglichen?
Die EZB entwirft den digitalen Euro für Online- und Offline-Zahlungen. Der geplante Offline-Modus soll digitale Zahlungen ohne Netzempfang ermöglichen, etwa per Handy oder Karte und unter den Bedingungen des endgültigen Systems. Quelle 1
Heute ist das aber noch keine Lösung. Am 29. September 2026 ist der digitale Euro nicht für die allgemeine Nutzung ausgegeben. Die EZB strebt Bereitschaft für eine mögliche Erstausgabe 2029 an, abhängig von erforderlichen EU-Gesetzen und einer späteren Einführungsentscheidung. Offline-Funktionen lösen zudem nicht jeden denkbaren Ausfall: Funktionierende Geräte, Zugang und erforderliches Guthaben müssen vorher vorhanden sein. Quelle 1
Der digitale Euro ist damit eine interessante Antwort auf die Anfälligkeit digitaler Zahlungen, vorerst aber kein Grund, die Bargeldreserve aufzugeben.
Was passiert, wenn alle gleichzeitig Bargeld abheben wollen?
Dann entsteht ein zweites Problem. Wer erst während der Störung zum Automaten geht, findet ihn möglicherweise defekt, leer oder mit langer Schlange vor. Vorher einen bescheidenen Betrag in kleinen Scheinen zurückzulegen ist etwas anderes, als bei Krisenbeginn panisch große Summen abzuheben.
DNB betont, dass die 72-Stunden-Empfehlung notwendige Ausgaben für einige Tage überbrücken soll, nicht zum Anlegen großer Vorräte dient. Quelle 1
Die wirtschaftliche Lehre: Geld braucht einen Zugangsweg
Kontoguthaben, Bitcoin in einer Wallet und ein Schein in der Hand verkörpern Wert auf unterschiedliche Weise. Ihr Nutzen hängt von der Situation ab. Bei Bankstörungen zählt der Netzzugang, bei Grenzübertritten die Übertragbarkeit und beim örtlichen Stromausfall das, was das Geschäft gegenüber annehmen kann.
Deshalb klingt gute Vorbereitung unspektakulär: Ein defekter Weg sollte nicht sofort alle Zahlungsmöglichkeiten ausschalten. Etwas Bargeld, mehrere Zahlungsmittel und realistische Erwartungen sind praktischer als der Glaube, eine Technologie löse jedes Szenario.
Wenn du das nächste Mal deinen Kontostand siehst, frage dich: Komme ich noch daran, wenn morgen die Verbindung ausfällt?
Häufige Fragen
Wie viel Bargeld sollte ich für eine Störung zu Hause haben?
Der niederländische Richtwert beträgt etwa 70 Euro je Erwachsenen und 30 Euro je Kind für die ersten 72 Stunden, möglichst in verschiedenen Stückelungen. Für andere europäische Länder gilt dieser Betrag nicht automatisch; örtliche Empfehlungen und eigene notwendige Ausgaben sind maßgeblich.
Ist mein Geld weg, wenn Kartenzahlungen nicht funktionieren?
Eine gescheiterte Kartenzahlung sagt für sich meist nichts über Guthaben oder Bankgesundheit aus. Der Zahlungsweg kann gestört sein. Prüfe offizielle Informationen deiner Bank und des Zahlungsanbieters, sobald die Verbindung wieder funktioniert.
Kann ich bei Stromausfall mit Bitcoin bezahlen?
Nur wenn Verbindung und Geräte irgendwo verfügbar sind und der Empfänger Bitcoin akzeptiert. Offline-Signieren allein reicht nicht, damit das Netzwerk die Transaktion sofort verarbeitet.
Gibt es den digitalen Euro schon?
Nein. Die EZB bereitet einen möglichen digitalen Euro mit geplanter Offline-Funktion vor. Eine allgemeine Ausgabe ist noch nicht beschlossen.
Hilft die Einlagensicherung bei einer Zahlungsstörung?
Die europäische Einlagensicherung schützt gedeckte Bankeinlagen beim Ausfall einer Bank. Sie ist keine sofortige Zahlungslösung bei vorübergehenden Terminal-, Netz- oder App-Störungen.
Weiterlesen
Bitcoin bei einer Million Euro und die Wirtschaft · Bitcoin im Krieg · Europäische Regeln für Kryptoplattformen