Wat als je morgen niet meer bij je geld kunt?
Bijgewerkt op:
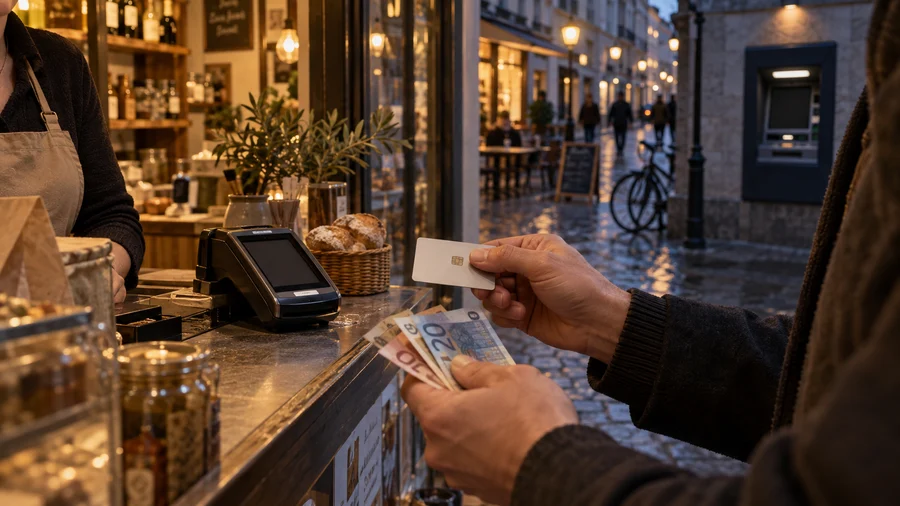
Je staat in de supermarkt met eten voor je gezin. De terminal weigert je kaart. Je opent je bankapp: geen verbinding. Buiten blijkt ook de geldautomaat niet te werken. Je hebt geld, maar je kunt er niet bij.
Dit scenario hoeft geen oorlog of ingestorte bank te betekenen. Een storing in stroom, internet of betaalverkeer kan al genoeg zijn om je dagelijks geld tijdelijk onbruikbaar te maken. De vraag is dan niet hoeveel er op je rekening staat, maar met welke middelen je vandaag nog kunt betalen.
Dat onderscheid is belangrijker dan ooit nu we steeds vaker met een telefoon of kaart afrekenen. Wat werkt wanneer digitaal betalen wegvalt? En lossen bitcoin of de toekomstige digitale euro het probleem op?
Een betaalstoring is iets anders dan een failliete bank
Stel dat de kassa geen elektronische betalingen verwerkt. Je saldo kan nog altijd veilig op je rekening staan. Alleen de route naar de winkel werkt niet. Het probleem kan bij de terminal, de verbinding, de verwerker, je bank of een groter deel van de infrastructuur liggen. Ook een werkende kaart helpt weinig als de winkel zelf geen stroom heeft.
Een bankfaillissement is een ander scenario. In de Europese Unie beschermen depositogarantiestelsels in beginsel gedekte bankdeposito’s tot €100.000 per persoon per bank of het equivalent in de lokale munt. Die bescherming is bedoeld voor het falen van een bank; zij zorgt niet dat je tijdens een tijdelijke netwerkstoring onmiddellijk bij de kassa kunt betalen. Bron: European Banking Authority.
Wie ‘ik kan niet bij mijn geld’ zegt, moet dus eerst weten welk probleem speelt: is het geld zelf in gevaar, of is de toegang tijdelijk kapot?
Waarom contant geld ineens strategisch wordt
Cash heeft een eenvoudige eigenschap: een biljet hoeft niet eerst door een betaalnetwerk te reizen. De Europese Centrale Bank noemt contant geld daarom een belangrijk en veerkrachtig betaalmiddel in crisissituaties. Elektronische systemen kunnen haperen terwijl een fysieke betaling nog mogelijk is. Bron: ECB.
Dat betekent niet dat je in elke noodsituatie overal met cash terechtkunt. Een winkel moet open zijn, de goederen moeten beschikbaar zijn en de verkoper moet contant geld kunnen aannemen en wisselgeld hebben. Daarom zijn kleine biljetten en munten praktischer dan alleen een groot bankbiljet.
In Nederland adviseren De Nederlandsche Bank en het Maatschappelijk Overleg Betalingsverkeer voor de eerste 72 uur ongeveer €70 per volwassene en €30 per kind in contanten achter de hand te houden, naast meerdere manieren om te betalen. Dit is een Nederlands richtbedrag, geen uniforme regel voor heel Europa. Het benodigde bedrag hangt ook af van je huishouden en lokale prijzen. Bron: DNB.
Wanneer werken je kaart, telefoon en tweede bankrekening nog?
Een tweede bank of extra betaalkaart kan nuttig zijn als slechts één bank of één kaartnetwerk problemen heeft. Het helpt mogelijk niet bij een regionale stroomstoring of brede internetuitval. Een telefoonbetaling is handig zolang de benodigde apparaten en systemen functioneren; een extra app op dezelfde telefoon is dus niet automatisch een onafhankelijke uitwijkroute.
Het gaat om verschillende manieren van toegang. DNB adviseert om naast contant geld meerdere betaalmiddelen te hebben, zoals een pinpas en een mobiele telefoon met bankapp. Dat spreidt afhankelijkheden bij kleinere storingen, maar biedt geen garantie bij een brede ontregeling. Bron: DNB.
| Betaalmiddel | Kan helpen wanneer | Beperking bij een grote storing |
|---|---|---|
| Contant geld | Kaart- of netwerkbetaling niet lukt | Winkels moeten open zijn en cash accepteren |
| Tweede bankpas | Eén bank of kaartdienst uitvalt | Brede stroom- of netwerkuitval kan beide raken |
| Mobiele betaling | Een kaart ontbreekt maar digitale infrastructuur werkt | Telefoon, terminal en betrokken systemen moeten functioneren |
| Bitcoin | Waarde over grenzen digitaal moet worden verstuurd | Verbinding, acceptatie en koersstabiliteit zijn onzeker |
| Digitale euro | Beoogd toekomstig offline digitaal betaalmiddel | Nog niet beschikbaar voor het publiek |
Redt bitcoin je als banken en betaalautomaten uitvallen?
Bitcoin geeft je onder bepaalde omstandigheden een andere route om waarde te bewaren of te versturen. Dat kan relevant zijn bij grensoverschrijdende betalingen of wanneer je de toegang tot een eigen wallet behoudt. Maar een bitcointransactie moet uiteindelijk het netwerk bereiken. Zelfs een offline ondertekende transactie wordt pas uitgezonden wanneer er weer verbinding beschikbaar is. Bron: Bitcoin.org.
Daarna komt de praktische vraag: wie neemt bitcoin aan voor brood, medicijnen of vervoer? Als je eerst moet verkopen via een beurs en euro’s naar een bankrekening moet laten overboeken, ben je opnieuw afhankelijk van infrastructuur. Bovendien kan de prijs sterk bewegen op precies het moment dat je een vast bedrag nodig hebt.
Bitcoin kan dus een aanvullend middel zijn om waarde te verplaatsen. Het is geen betrouwbare vervanger voor direct besteedbaar geld tijdens een lokale stroom- of betaalstoring. Wie de bredere rol van bitcoin in een conflict wil begrijpen, kan ook ons artikel Bitcoin in tijden van oorlog lezen.
Kan de digitale euro straks offline betalen?
De ECB ontwerpt de digitale euro met zowel online als offline betalingen. In de beoogde offline modus zouden mensen ook zonder netwerkontvangst digitaal kunnen betalen, bijvoorbeeld met een telefoon of kaart, onder de voorwaarden van het uiteindelijke systeem. Bron: ECB FAQ.
Maar dit is vandaag nog geen oplossing. De digitale euro is op 29 september 2026 niet uitgegeven voor algemeen gebruik. De ECB mikt op gereedheid voor een mogelijke eerste uitgifte in 2029, afhankelijk van de nodige Europese wetgeving en een later besluit over invoering. Een ontwerp met offline functionaliteit betekent ook niet dat elke denkbare storing wordt opgelost: gebruikers moeten vooraf over werkende apparaten, toegang en het vereiste saldo beschikken. Bron: ECB.
De digitale euro is daarmee een interessant antwoord op de kwetsbaarheid van digitaal betalen, maar voorlopig geen reden om je contante reserve weg te doen.
Wat gebeurt er als iedereen tegelijk cash wil opnemen?
Dan ontstaat een tweede probleem. Wie pas tijdens een storing naar een geldautomaat loopt, kan ontdekken dat de automaat niet werkt, leeg is of dat er een rij staat. Vooraf een bescheiden bedrag in kleine coupures apart houden is daarom iets anders dan paniekerig grote bedragen opnemen zodra een crisis begint.
DNB benadrukt dat het 72-uursadvies bedoeld is om noodzakelijke uitgaven een paar dagen te overbruggen, niet om grote voorraden aan te leggen. Bron: DNB.
De economische les: geld heeft een toegangsroute nodig
Een saldo op een bankrekening, een bitcoin in een wallet en een biljet in je hand vertegenwoordigen elk waarde op een andere manier. Hun bruikbaarheid verandert met de situatie. Bij een bankstoring telt netwerktoegang. Bij een vlucht over de grens telt overdraagbaarheid. Bij een stroomuitval in je buurt telt wat de winkel tegenover je kan accepteren.
Dat is waarom de sterkste voorbereiding saai klinkt: zorg dat één kapotte route niet meteen al je betaalmogelijkheden uitschakelt. Een kleine hoeveelheid cash, meerdere betaalmiddelen en een realistisch beeld van wat elk middel kan, zijn praktischer dan de verwachting dat één technologie elk scenario oplost.
De volgende keer dat je een saldo in je bankapp ziet, stel jezelf één vraag: kan ik er nog bij als morgen de verbinding wegvalt?
Veelgestelde vragen
Hoeveel contant geld moet ik thuis hebben voor een storing?
Voor Nederland is het advies ongeveer €70 per volwassene en €30 per kind voor de eerste 72 uur, bij voorkeur in verschillende coupures. Voor andere Europese landen geldt niet automatisch hetzelfde bedrag; kijk naar lokaal advies en je eigen noodzakelijke uitgaven.
Is mijn geld weg als pinnen niet werkt?
Meestal zegt een mislukte kaartbetaling op zichzelf niets over het saldo of de gezondheid van je bank. De storing kan in de betaalroute zitten. Controleer officiële informatie van je bank en de betrokken betaalpartij wanneer de verbinding terug is.
Kan ik bij een stroomstoring met bitcoin betalen?
Alleen als de benodigde verbinding en apparatuur ergens beschikbaar zijn én de ontvanger bitcoin accepteert. Offline ondertekenen alleen is niet voldoende om een transactie direct via het netwerk te laten verwerken.
Bestaat de digitale euro al?
Nee. De ECB bereidt een mogelijke digitale euro voor, met een geplande offline functie. Algemene uitgifte is nog niet besloten.
Beschermt het depositogarantiestelsel mij bij een betaalstoring?
De Europese depositogarantie gaat over gedekte bankdeposito’s wanneer een bank faalt. Zij is geen directe betaaloplossing voor een tijdelijke storing aan een terminal, netwerk of app.
Verder lezen
Bitcoin op €1 miljoen en de economie · Bitcoin in tijden van oorlog · Europese regels voor cryptoplatforms