Co jeśli jutro stracisz dostęp do swoich pieniędzy?
Zaktualizowano:
Tłumaczenie z oryginału; zachowano liczby i źródła. Przeczytaj oryginał →
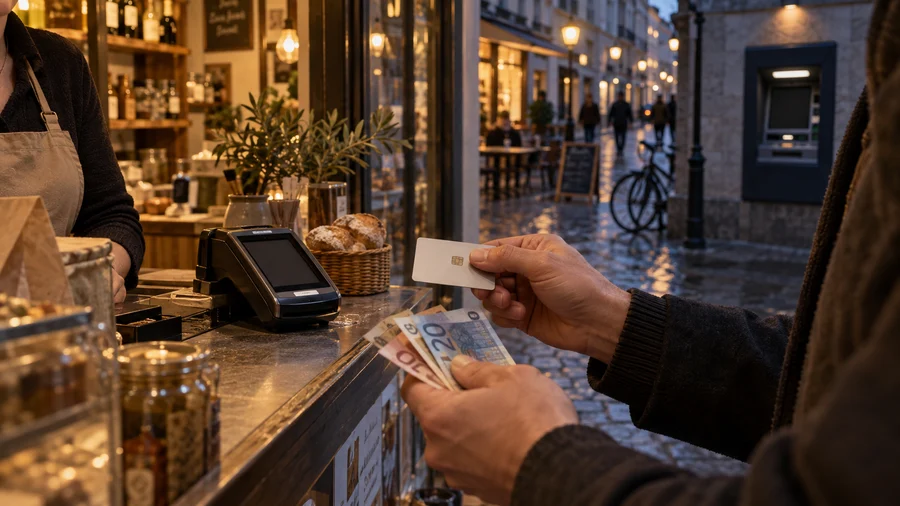
Stoisz w supermarkecie z jedzeniem dla rodziny. Terminal odrzuca kartę. Otwierasz aplikację bankową: brak połączenia. Na zewnątrz nie działa też bankomat. Masz pieniądze, ale nie możesz z nich skorzystać.
Nie musi to oznaczać wojny ani upadku banku. Awaria prądu, internetu lub płatności wystarczy, by codzienne pieniądze chwilowo stały się bezużyteczne. Liczy się nie saldo, lecz czym jeszcze możesz zapłacić dzisiaj.
To rozróżnienie jest coraz ważniejsze, gdy płacimy telefonem i kartą. Co działa, kiedy płatności cyfrowe zawodzą? Czy bitcoin lub przyszłe cyfrowe euro rozwiązują problem?
Awaria płatności to nie upadłość banku
Jeśli kasa nie obsługuje płatności elektronicznych, saldo nadal może być bezpieczne na rachunku. Nie działa tylko droga do sklepu. Problem może dotyczyć terminala, łącza, operatora, banku lub szerszej infrastruktury. Nawet sprawna karta niewiele pomoże, gdy sklep nie ma prądu.
Upadłość banku to inny scenariusz. W UE systemy gwarancji zasadniczo chronią objęte nimi depozyty do 100 000 euro na osobę w jednym banku lub równowartości w walucie lokalnej. Ochrona dotyczy upadku banku; nie pozwala natychmiast zapłacić przy kasie podczas chwilowej awarii sieci. Źródło 1
Najpierw ustal więc, czy zagrożone są same pieniądze, czy tylko chwilowo nie działa dostęp.
Dlaczego gotówka staje się strategiczna
Banknot nie musi przechodzić przez sieć płatniczą. EBC opisuje zatem gotówkę jako ważny i odporny środek płatniczy w kryzysach. Systemy elektroniczne mogą zawieść, gdy fizyczna płatność nadal jest możliwa. Źródło 1
Nie znaczy to, że gotówka działa wszędzie i w każdej sytuacji. Sklep musi być otwarty, mieć towar, przyjmować gotówkę i dysponować resztą. Małe banknoty i monety są praktyczniejsze niż jeden duży banknot.
W Niderlandach De Nederlandsche Bank i krajowe forum płatnicze zalecają około 70 euro na dorosłego i 30 euro na dziecko w gotówce na pierwsze 72 godziny, obok kilku metod płatności. To wskazówka niderlandzka, nie jednolita zasada dla Europy. Potrzebna suma zależy też od gospodarstwa domowego i lokalnych cen. Źródło 1
Kiedy nadal działają karta, telefon i drugi rachunek?
Drugi bank lub dodatkowa karta mogą pomóc, jeśli problem dotyczy jednej instytucji albo sieci kartowej. Niekoniecznie pomogą przy regionalnym braku prądu lub szerokiej awarii internetu. Płatność telefonem wymaga sprawnych urządzeń i systemów; kolejna aplikacja na tym samym telefonie nie jest automatycznie niezależnym wyjściem.
Chodzi o różne drogi dostępu. DNB zaleca kilka metod obok gotówki, np. kartę debetową i telefon z aplikacją bankową. Ogranicza to zależności przy mniejszych awariach, ale nie gwarantuje działania podczas rozległego zakłócenia. Źródło 1
| Metoda płatności | Może pomóc, gdy | Ograniczenie przy dużej awarii |
|---|---|---|
| Gotówka | Nie działają karty lub płatności sieciowe | Sklepy muszą być otwarte i przyjmować gotówkę |
| Druga karta bankowa | Nie działa jeden bank lub operator kart | Szeroka awaria prądu lub sieci może dotknąć obu |
| Płatność mobilna | Brakuje karty, lecz infrastruktura cyfrowa działa | Telefon, terminal i odpowiednie systemy muszą działać |
| Bitcoin | Trzeba cyfrowo przesłać wartość przez granice | Łączność, akceptacja i stabilność ceny są niepewne |
| Cyfrowe euro | Planowany przyszły cyfrowy środek płatności offline | Jeszcze niedostępne publicznie |
Czy bitcoin uratuje cię, gdy zawodzą banki i terminale?
W określonych warunkach bitcoin daje inną drogę przechowywania lub przesyłania wartości, np. za granicę albo przy zachowanym dostępie do własnego portfela. Transakcja musi jednak ostatecznie dotrzeć do sieci. Nawet podpisana offline zostanie wysłana dopiero po odzyskaniu łączności. Źródło 1
Pozostaje pytanie praktyczne: kto przyjmie bitcoina za chleb, leki lub transport? Jeśli najpierw trzeba sprzedać go na giełdzie i przelać euro na konto, ponownie zależysz od infrastruktury. Cena może też mocno zmienić się właśnie wtedy, gdy potrzebujesz stałej kwoty.
Bitcoin może uzupełniać transfery wartości. Nie jest niezawodnym zamiennikiem pieniędzy do natychmiastowego wydania przy lokalnej awarii prądu lub płatności. O szerszej roli w konfliktach przeczytasz w Bitcoinie w czasie wojny.
Czy cyfrowe euro umożliwi płatności offline?
EBC projektuje cyfrowe euro z płatnościami online i offline. Planowany tryb offline pozwalałby płacić bez zasięgu sieci, np. telefonem lub kartą, zgodnie z warunkami ostatecznego systemu. Źródło 1
Dziś nie jest to jednak rozwiązanie. Na 29 września 2026 r. cyfrowego euro nie wyemitowano do powszechnego użytku. EBC chce być gotowy na możliwą pierwszą emisję w 2029 r., zależną od potrzebnych przepisów UE i późniejszej decyzji. Tryb offline również nie usuwa każdej awarii: sprawne urządzenia, dostęp i wymagane saldo muszą być zapewnione wcześniej. Źródło 1
Cyfrowe euro jest ciekawą odpowiedzią na podatność płatności cyfrowych, ale na razie nie uzasadnia rezygnacji z zapasu gotówki.
Co jeśli wszyscy chcą wypłacić gotówkę jednocześnie?
Powstaje drugi problem. Idąc do bankomatu dopiero podczas awarii, możesz zastać go niesprawnego, pustego lub z kolejką. Odłożenie wcześniej niewielkiej sumy w małych nominałach różni się od panicznej wypłaty dużych kwot na początku kryzysu.
DNB podkreśla, że zalecenie na 72 godziny ma pokryć kilka dni niezbędnych wydatków, nie zachęcać do gromadzenia dużych zapasów. Źródło 1
Lekcja ekonomiczna: pieniądze potrzebują drogi dostępu
Saldo bankowe, bitcoin w portfelu i banknot w dłoni reprezentują wartość na różne sposoby. Ich użyteczność zależy od sytuacji. Przy awarii banku liczy się sieć, przy przekraczaniu granicy możliwość transferu, a przy lokalnym braku prądu to, co przyjmie sklep.
Dlatego dobre przygotowanie brzmi zwyczajnie: nie pozwól, aby jedna niedziałająca droga wyłączyła wszystkie możliwości płatności. Trochę gotówki, różne metody i realistyczne oczekiwania są praktyczniejsze niż wiara, że jedna technologia rozwiąże każdy scenariusz.
Gdy następnym razem zobaczysz saldo w aplikacji, zapytaj: czy skorzystam z niego, jeśli jutro zabraknie połączenia?
Najczęstsze pytania
Ile gotówki trzymać w domu na wypadek awarii?
Niderlandzka wskazówka to około 70 euro na dorosłego i 30 euro na dziecko na pierwsze 72 godziny, najlepiej w różnych nominałach. Nie dotyczy automatycznie całej Europy: sprawdź lokalne zalecenia i własne niezbędne wydatki.
Czy pieniądze zniknęły, jeśli karta nie działa?
Sama odrzucona płatność zwykle nic nie mówi o saldzie ani kondycji banku. Awaria może dotyczyć drogi płatności. Po powrocie łączności sprawdź oficjalne informacje banku i operatora.
Czy podczas braku prądu zapłacę bitcoinem?
Tylko gdy gdzieś dostępne są wymagane łącze i urządzenia, a odbiorca przyjmuje bitcoina. Sam podpis offline nie wystarcza do natychmiastowego przetworzenia transakcji przez sieć.
Czy cyfrowe euro już istnieje?
Nie. EBC przygotowuje możliwe cyfrowe euro z planowaną funkcją offline. Nie podjęto jeszcze decyzji o powszechnej emisji.
Czy gwarancja depozytów chroni podczas awarii płatności?
Europejska gwarancja dotyczy objętych nią depozytów przy upadku banku. Nie jest natychmiastowym rozwiązaniem awarii terminala, sieci ani aplikacji.
Czytaj dalej
Bitcoin po milion euro a gospodarka · Bitcoin w czasie wojny · Europejskie zasady platform krypto