E se domani non potessi accedere ai tuoi soldi?
Aggiornato il:
Tradotto dall’originale; cifre e fonti sono state mantenute. Leggi l’originale →
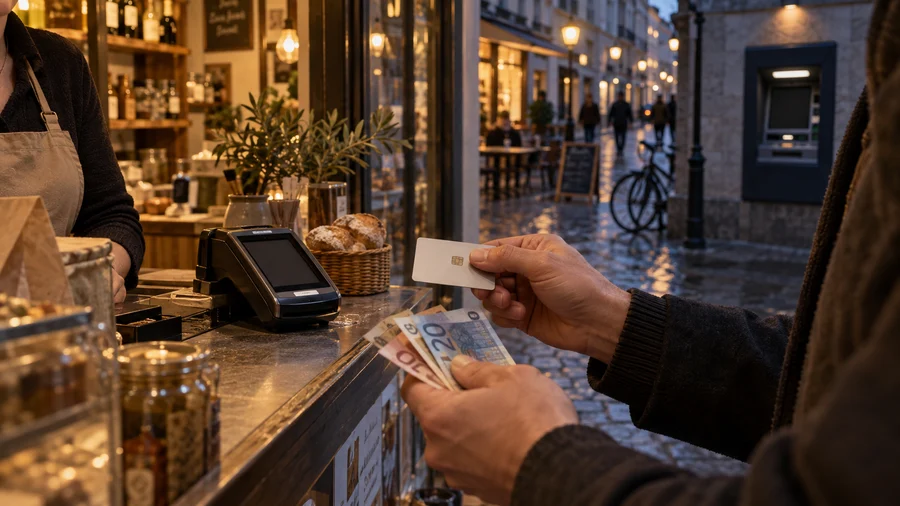
Sei al supermercato con il cibo per la famiglia. Il terminale rifiuta la carta. Apri l’app bancaria: nessuna connessione. Fuori non funziona neppure il bancomat. Hai denaro, ma non puoi accedervi.
Non significa necessariamente guerra o fallimento bancario. Un guasto elettrico, a Internet o ai pagamenti può rendere temporaneamente inutilizzabile il denaro quotidiano. La domanda non è quanto hai sul conto, ma con quali mezzi puoi ancora pagare oggi.
La distinzione conta sempre di più quando paghiamo con telefono o carta. Che cosa funziona se il digitale si interrompe? Bitcoin o il futuro euro digitale risolvono il problema?
Un’interruzione dei pagamenti non è un fallimento bancario
Se la cassa non elabora pagamenti elettronici, il saldo può essere ancora al sicuro sul conto. È interrotto soltanto il percorso verso il negozio. Il problema può riguardare terminale, connessione, intermediario, banca o infrastrutture più ampie. Anche una carta funzionante aiuta poco se il negozio non ha corrente.
Il fallimento di una banca è diverso. Nell’UE i sistemi di garanzia tutelano in linea di principio i depositi coperti fino a 100.000 euro per persona e per banca, o l’equivalente locale. La protezione riguarda il fallimento bancario; non permette di pagare subito alla cassa durante un guasto temporaneo di rete. Fonte 1
Occorre quindi distinguere: è a rischio il denaro stesso oppure è soltanto interrotto l’accesso?
Perché i contanti diventano strategici
Una banconota non deve attraversare prima una rete di pagamento. La BCE definisce quindi i contanti importanti e resilienti nelle crisi. I sistemi elettronici possono bloccarsi mentre un pagamento fisico resta possibile. Fonte 1
Non significa che i contanti funzionino ovunque in ogni emergenza. Il negozio deve essere aperto, i prodotti disponibili e il commerciante capace di accettare contanti e dare il resto. Piccole banconote e monete sono più pratiche di un’unica banconota grande.
Nei Paesi Bassi, De Nederlandsche Bank e il forum nazionale dei pagamenti consigliano circa 70 euro per adulto e 30 per bambino in contanti per le prime 72 ore, insieme a più modalità di pagamento. È un’indicazione olandese, non una regola uniforme europea. L’importo dipende anche dalla famiglia e dai prezzi locali. Fonte 1
Quando funzionano ancora carta, telefono e secondo conto?
Una seconda banca o carta può aiutare se il problema riguarda una sola banca o rete. Potrebbe non servire durante un blackout regionale o un’interruzione generale di Internet. Il pagamento mobile richiede dispositivi e sistemi funzionanti: un’altra app sullo stesso telefono non è automaticamente un’alternativa indipendente.
Servono diverse vie d’accesso. DNB consiglia più strumenti oltre ai contanti, come carta di debito e telefono con app bancaria. Distribuisce le dipendenze nei guasti minori, senza garanzie nei disservizi generalizzati. Fonte 1
| Mezzo di pagamento | Può aiutare quando | Limite in un’interruzione importante |
|---|---|---|
| Contanti | Non funzionano pagamenti con carta o rete | I negozi devono essere aperti e accettare contanti |
| Seconda carta bancaria | Una banca o un servizio carte si interrompe | Guasti elettrici o di rete diffusi possono colpire entrambi |
| Pagamento mobile | Manca la carta ma funziona l’infrastruttura digitale | Telefono, terminale e sistemi coinvolti devono funzionare |
| Bitcoin | Occorre inviare valore digitalmente oltre confine | Connessione, accettazione e stabilità del prezzo sono incerte |
| Euro digitale | Previsto futuro mezzo digitale offline | Non ancora disponibile al pubblico |
Bitcoin ti salva se banche e terminali non funzionano?
In certe condizioni bitcoin offre un’altra via per conservare o trasferire valore, per esempio oltre confine o mantenendo l’accesso al proprio wallet. La transazione deve però raggiungere la rete. Anche se firmata offline viene trasmessa soltanto quando torna disponibile una connessione. Fonte 1
Poi resta la domanda pratica: chi accetta bitcoin per pane, medicine o trasporti? Se devi prima vendere su un exchange e trasferire euro su un conto, dipendi nuovamente dalle infrastrutture. Il prezzo può inoltre oscillare proprio quando serve una somma fissa.
Bitcoin può integrare i trasferimenti di valore. Non sostituisce in modo affidabile il denaro subito spendibile durante un’interruzione locale elettrica o dei pagamenti. Per il suo ruolo nei conflitti, leggi Bitcoin in tempo di guerra.
L’euro digitale permetterà pagamenti offline?
La BCE progetta l’euro digitale per pagamenti online e offline. La modalità offline prevista consentirebbe pagamenti senza ricezione di rete, per esempio con telefono o carta, alle condizioni del sistema definitivo. Fonte 1
Oggi però non è ancora una soluzione. Al 29 settembre 2026 l’euro digitale non è stato emesso per uso generale. La BCE punta a essere pronta per una possibile prima emissione nel 2029, subordinata alla legislazione europea necessaria e a una decisione successiva. L’offline non risolve ogni possibile guasto: dispositivi funzionanti, accesso e saldo necessario devono essere già disponibili. Fonte 1
L’euro digitale è quindi una risposta interessante alla vulnerabilità dei pagamenti digitali, ma per ora non giustifica l’eliminazione di una riserva di contanti.
Che cosa succede se tutti vogliono prelevare insieme?
Nasce un secondo problema. Aspettando il guasto per andare al bancomat potresti trovarlo fermo, vuoto o con una coda. Mettere prima da parte una somma modesta in piccoli tagli è diverso dal prelevare grandi importi nel panico all’inizio della crisi.
DNB sottolinea che l’indicazione delle 72 ore serve a coprire pochi giorni di spese essenziali, non ad accumulare grandi scorte. Fonte 1
La lezione economica: il denaro richiede una via d’accesso
Un saldo bancario, bitcoin in un wallet e una banconota rappresentano valore in modi diversi. L’utilità cambia secondo la situazione. Conta l’accesso alla rete nei guasti bancari, la trasferibilità attraversando un confine e ciò che accetta il negozio durante un blackout locale.
Ecco perché prepararsi bene sembra banale: evita che un solo percorso interrotto elimini tutte le possibilità di pagamento. Un po’ di contanti, più strumenti e aspettative realistiche sono più pratici dell’idea che una tecnologia risolva ogni scenario.
Quando guardi il prossimo saldo nell’app, chiediti: potrei accedervi se domani mancasse la connessione?
Domande frequenti
Quanti contanti tenere in casa per un’interruzione?
L’indicazione olandese è circa 70 euro per adulto e 30 per bambino per 72 ore, preferibilmente in tagli diversi. Non vale automaticamente per il resto d’Europa: considera indicazioni locali e spese essenziali.
I miei soldi sono spariti se la carta non funziona?
Di solito un pagamento rifiutato, da solo, non dice nulla sul saldo o sulla solidità della banca. Può essere guasto il percorso di pagamento. Consulta informazioni ufficiali della banca e del fornitore quando torna la connessione.
Posso pagare in bitcoin durante un blackout?
Solo se connessione e apparecchiature necessarie sono disponibili da qualche parte e il destinatario accetta bitcoin. Firmare offline non basta a far elaborare immediatamente la transazione alla rete.
L’euro digitale esiste già?
No. La BCE prepara un possibile euro digitale con funzione offline prevista. L’emissione generale non è ancora stata decisa.
La garanzia dei depositi mi protegge durante un guasto ai pagamenti?
La garanzia europea riguarda i depositi coperti quando fallisce una banca. Non è una soluzione immediata a un guasto temporaneo di terminale, rete o app.
Altre letture
Bitcoin a un milione di euro e l’economia · Bitcoin in tempo di guerra · Regole europee per piattaforme cripto